Strom- und Energiesteuerentlastung 2025: Antragsfrist zum 31. Dezember 2026 beachten – Neue Entlastungsmöglichkeiten ab 2026

Für das Verwendungsjahr 2025 können Unternehmen noch bis zum 31. Dezember 2026 Anträge auf Strom- und Energiesteuerentlastung stellen. Zugleich eröffnen die gesetzlichen Neuregelungen ab dem 1. Januar 2026 insbesondere Betreibern von Kraft-Wärme-Kopplungsanlagen zusätzliche Entlastungsmöglichkeiten. Der Beitrag erläutert die maßgeblichen Fristen, relevanten Entlastungstatbestände und den Prüfungsbedarf für Unternehmen.

Weiterlesen
Erbschaftsteuer vor dem Bundesverfassungsgericht – Teil II: Ist die Verschonung von Betriebsvermögen gegenüber im Privatvermögen gehaltenen Vermögenswerten mit dem Gleichheitsgrundsatz vereinbar?

Das Bundesverfassungsgericht prüft erneut die steuerliche Begünstigung von Betriebsvermögen bei Erbschaften. Im Mittelpunkt stehen der Gleichheitsgrundsatz, die Verschonungsregelungen für Unternehmenserben und mögliche Konsequenzen für eine Reform der Erbschaftsteuer.

Weiterlesen
Erbschaftsteuer vor dem Bundesverfassungsgericht – Teil I: Wer verfügt über die Gesetzgebungskompetenz, um die Erbschaftsteuer im Detail zu regeln?

Wem steht die Gesetzgebungskompetenz für die Erbschaftsteuer zu? Bayern stellt mit seinem Normenkontrollantrag vor dem Bundesverfassungsgericht die bundeseinheitliche Regelung von Grundstücksbewertung, Freibeträgen und Steuersätzen infrage. Der Beitrag beleuchtet die verfassungsrechtlichen Argumente, die Kritik an einer Regionalisierung und die möglichen Folgen für die Besteuerung von Erbschaften.

Weiterlesen
Aus für die Selbstanzeige, Verbrechenstatbestand, KI-gestützte Datenanalyse: Der Aktionsplan gegen Steuer- und Finanzkriminalität

Mit dem Aktionsplan gegen Steuer- und Finanzkriminalität vom 16. Juli 2026 planen BMF und BMJV weitreichende Änderungen im Steuerstrafrecht. Vorgesehen sind insbesondere strengere Strafvorschriften, die Neugestaltung der strafbefreienden Selbstanzeige, höhere Unternehmensbußgelder und ein Ausbau der digitalen Steuerfahndung. Der Beitrag erläutert die wichtigsten Maßnahmen und ihre möglichen Auswirkungen auf Unternehmen und Steuerpflichtige.

Weiterlesen
Wann beginnt die Gewerbesteuerpflicht bei der Inbetriebnahme einer Photovoltaikanlage?

Wann beginnt beim Betrieb einer Photovoltaikanlage die Gewerbesteuerpflicht? Nach einer aktuellen Entscheidung des BFH reicht es nicht aus, dass die Anlage bereits errichtet oder ein Einspeisevertrag abgeschlossen wurde. Entscheidend ist der Beginn der werbenden Tätigkeit – regelmäßig die tatsächliche entgeltliche Einspeisung von Strom in das öffentliche Netz.

Weiterlesen
Wenn die eigene Wertpapieranlage zum Steuerproblem wird: Der BFH zu „Schrottaktien" im Betriebsvermögen

Wann gehören Wertpapiere zum Betriebsvermögen einer Personengesellschaft – und wann nicht? Der BFH hat mit Urteil vom 4. Februar 2026 wichtige Grundsätze zur betrieblichen Veranlassung, zu verlustträchtigen Aktien und zur sogenannten Seitwärtsabfärbung konkretisiert.

Weiterlesen
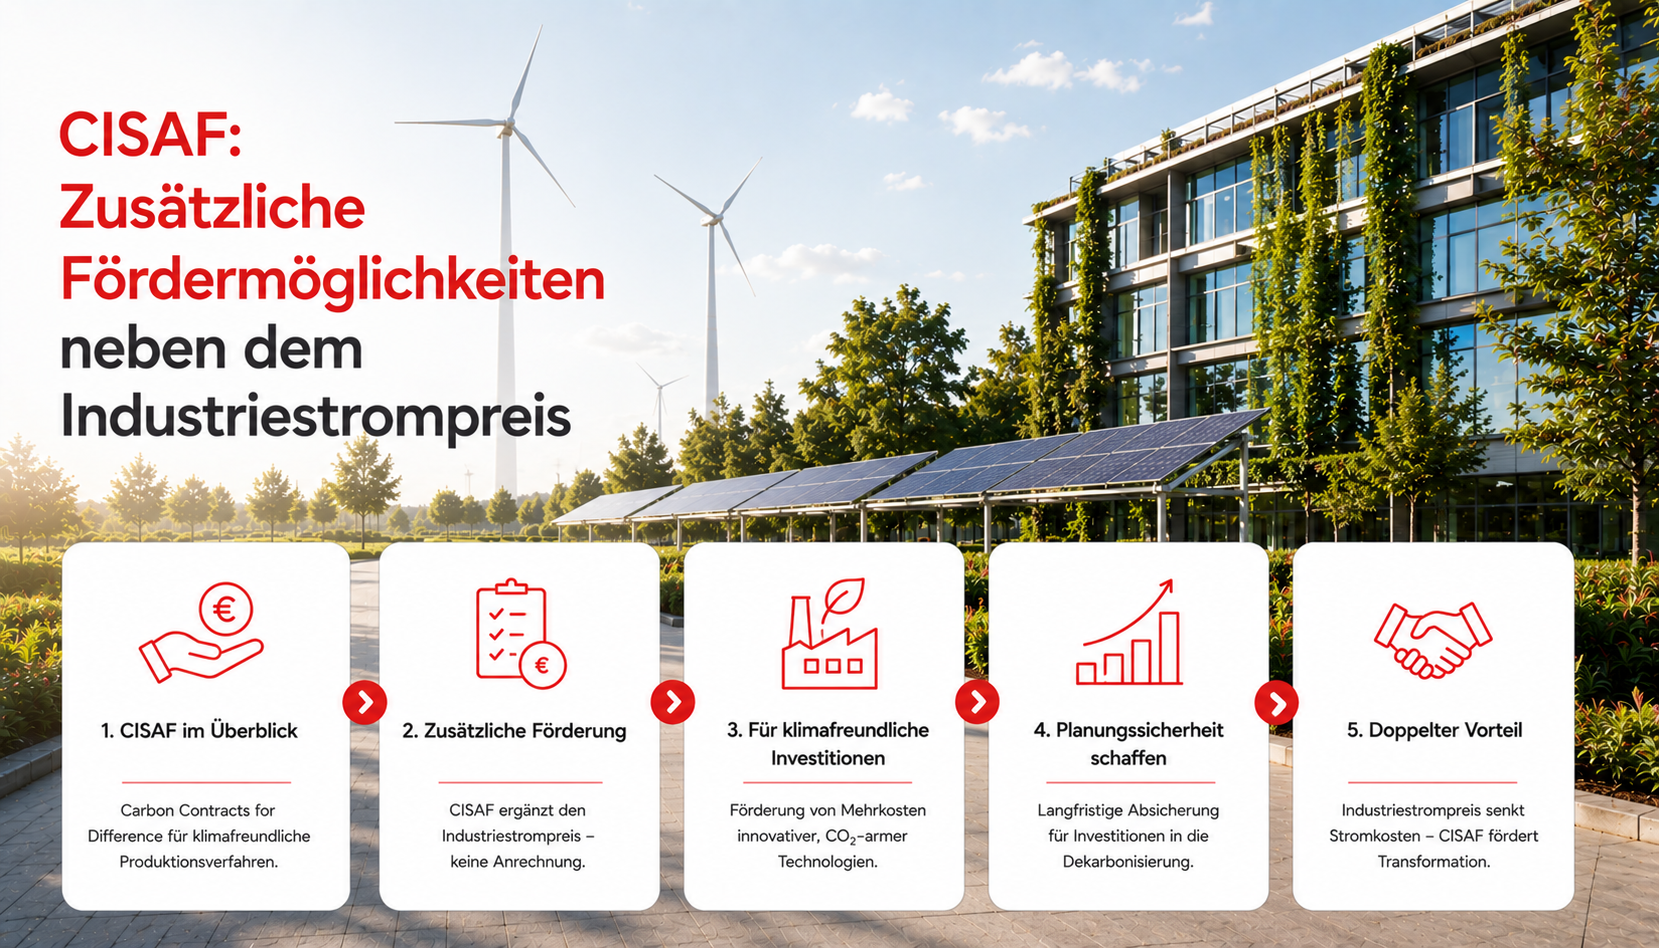
CISAF und das Beihilferahmenwerk: Zusätzliche Fördermöglichkeiten für Unternehmen

CISAF ist mehr als die Rechtsgrundlage für den Industriestrompreis. Die neue deutsche Bundesregelung stellt 3 Milliarden Euro für Investitionen in Netto-Null-Technologien bereit – darunter Batteriespeicher, Wärmepumpen, Wasserstofftechnologien und Komponenten für Stromnetze.

Weiterlesen
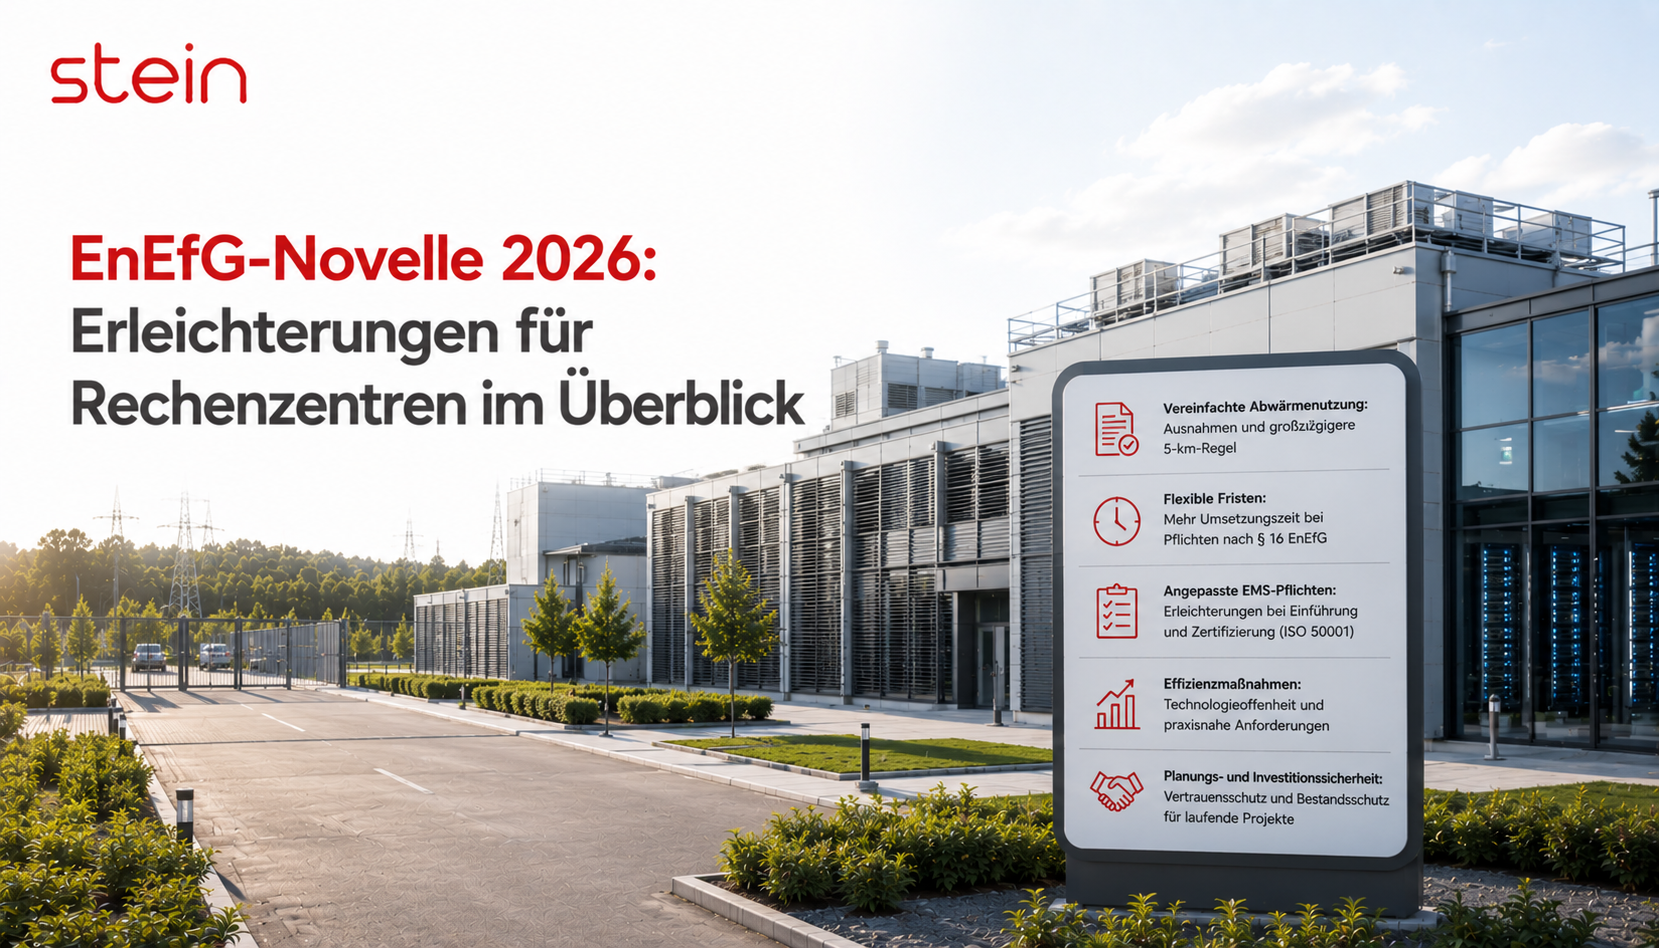
Die EnEfG-Novelle 2026: Welche Erleichterungen kommen für Rechenzentren?

Der Regierungsentwurf zur EnEfG-Novelle sieht für Rechenzentren mehrere Entlastungen vor. Geplant sind unter anderem angepasste PUE-Grenzwerte für Bestandsanlagen, vereinfachte Vorgaben zur Abwärmenutzung und eine spätere vollständige Grünstrom-Pflicht. Bis zum Inkrafttreten bleibt jedoch die geltende Rechtslage maßgeblich.

Weiterlesen
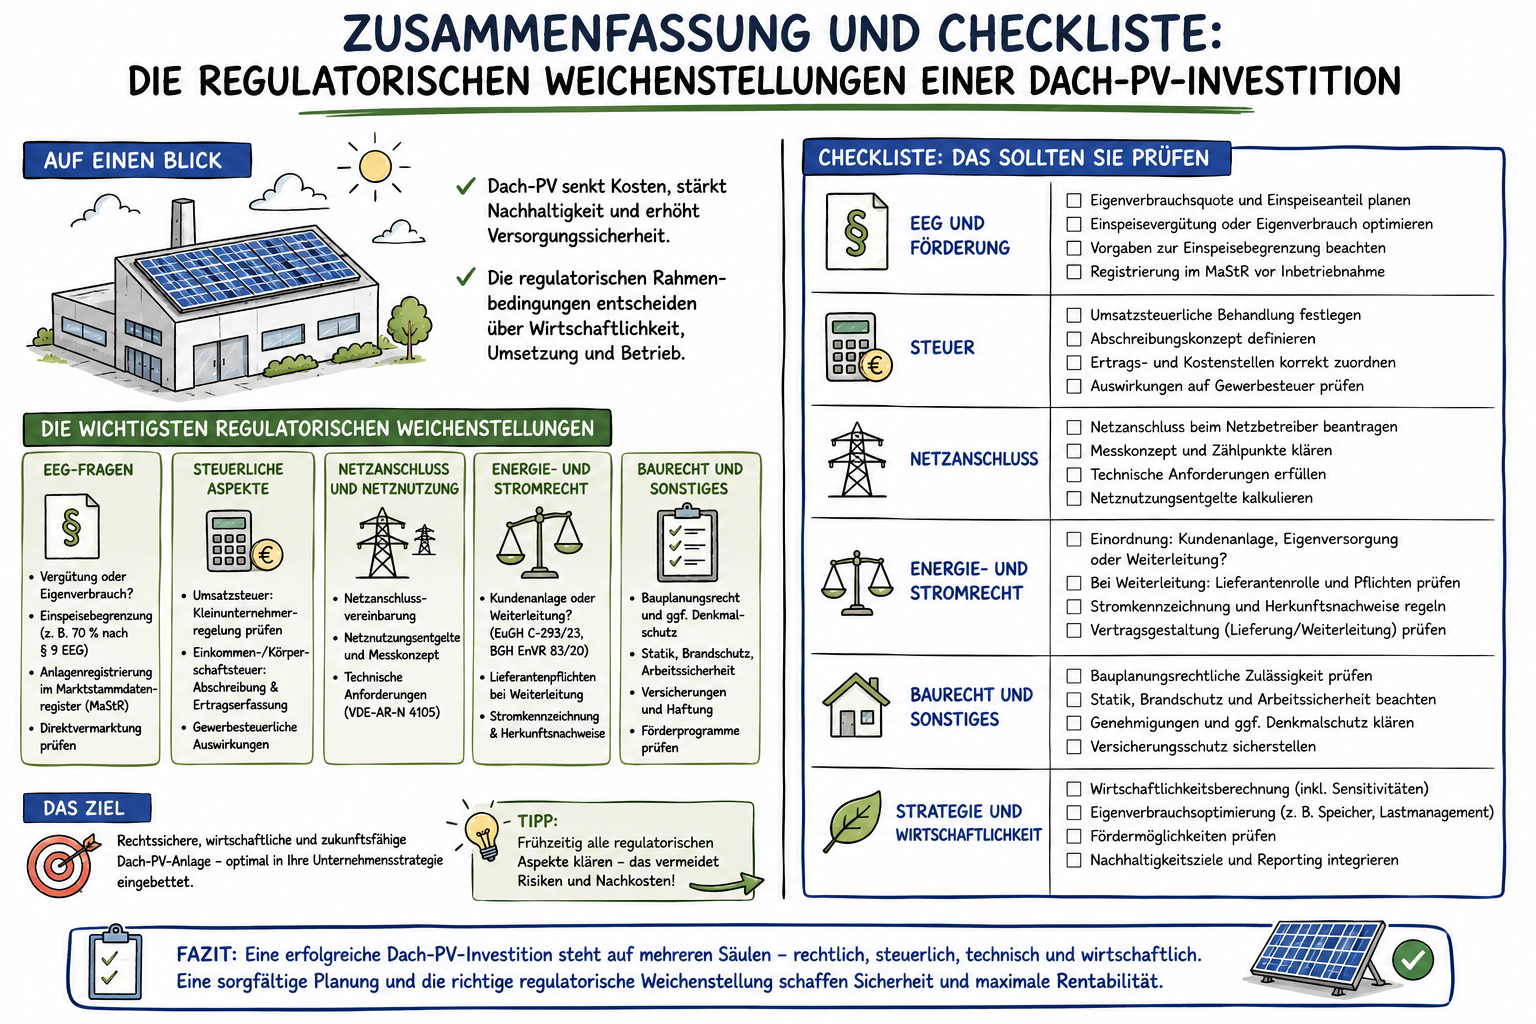
Zusammenfassung und Checkliste: Die regulatorischen Weichenstellungen einer Dach-PV-Investition

Eine Dach-Photovoltaikanlage ist mehr als eine technische Investition. Netzanschluss, Marktstammdatenregister, Umsatzsteuer, Fernsteuerbarkeit, Erweiterung, Anlagenzusammenfassung und Contracting sollten von Anfang an gemeinsam geprüft werden. Diese Checkliste fasst die wichtigsten Punkte der Serie zusammen.

Weiterlesen
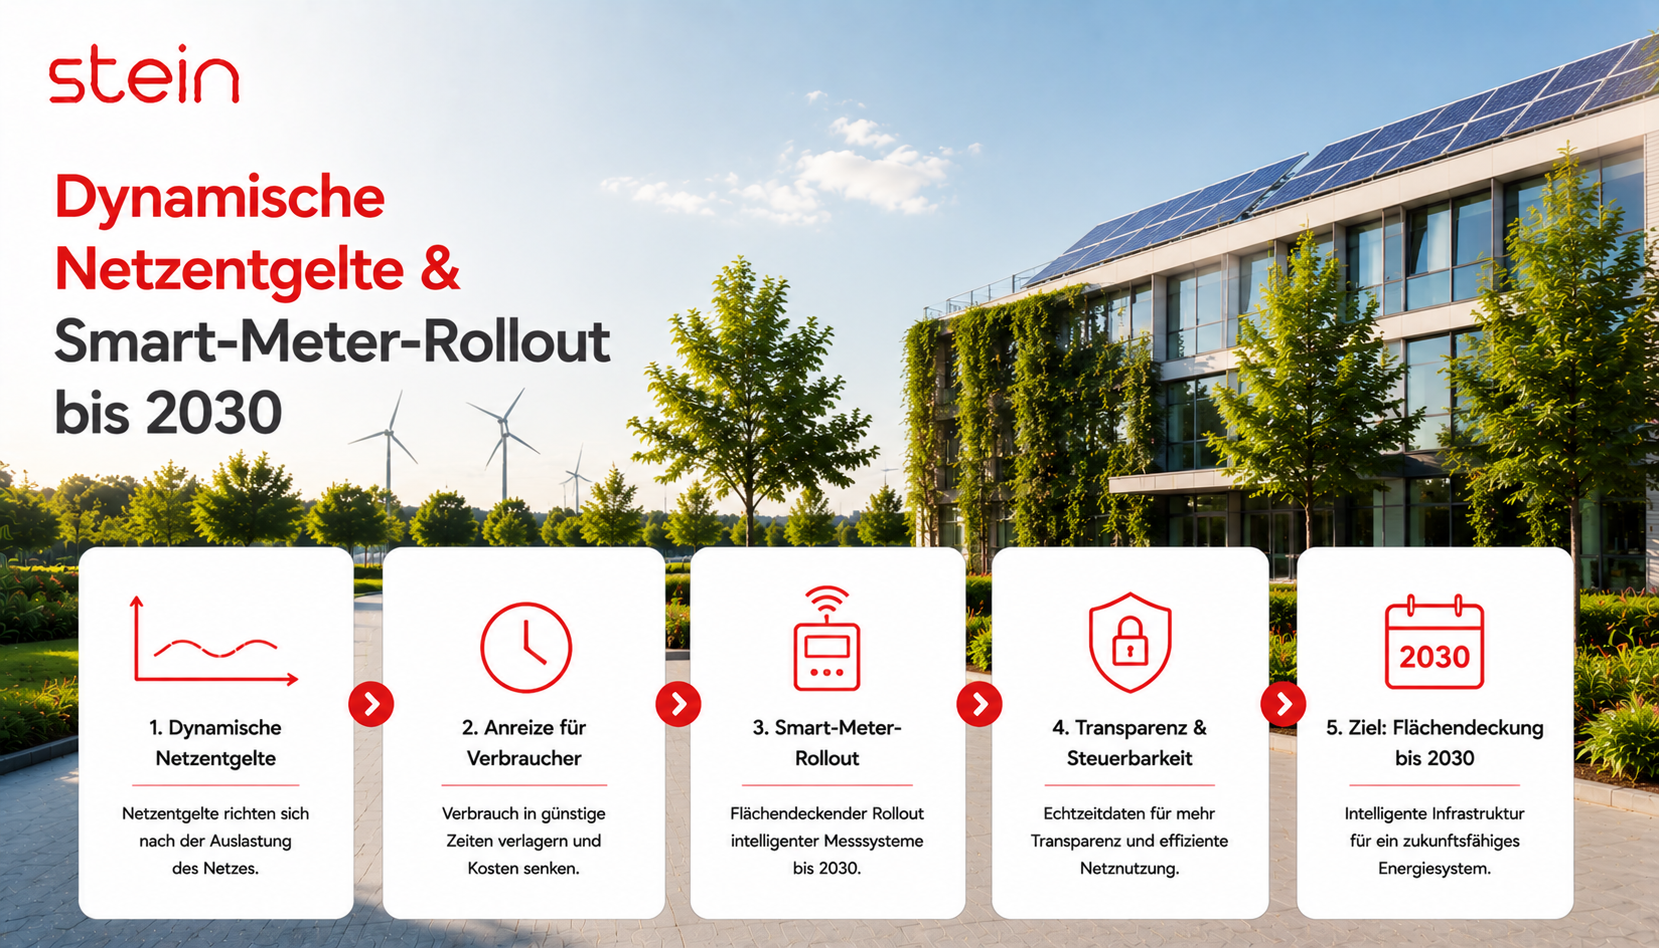
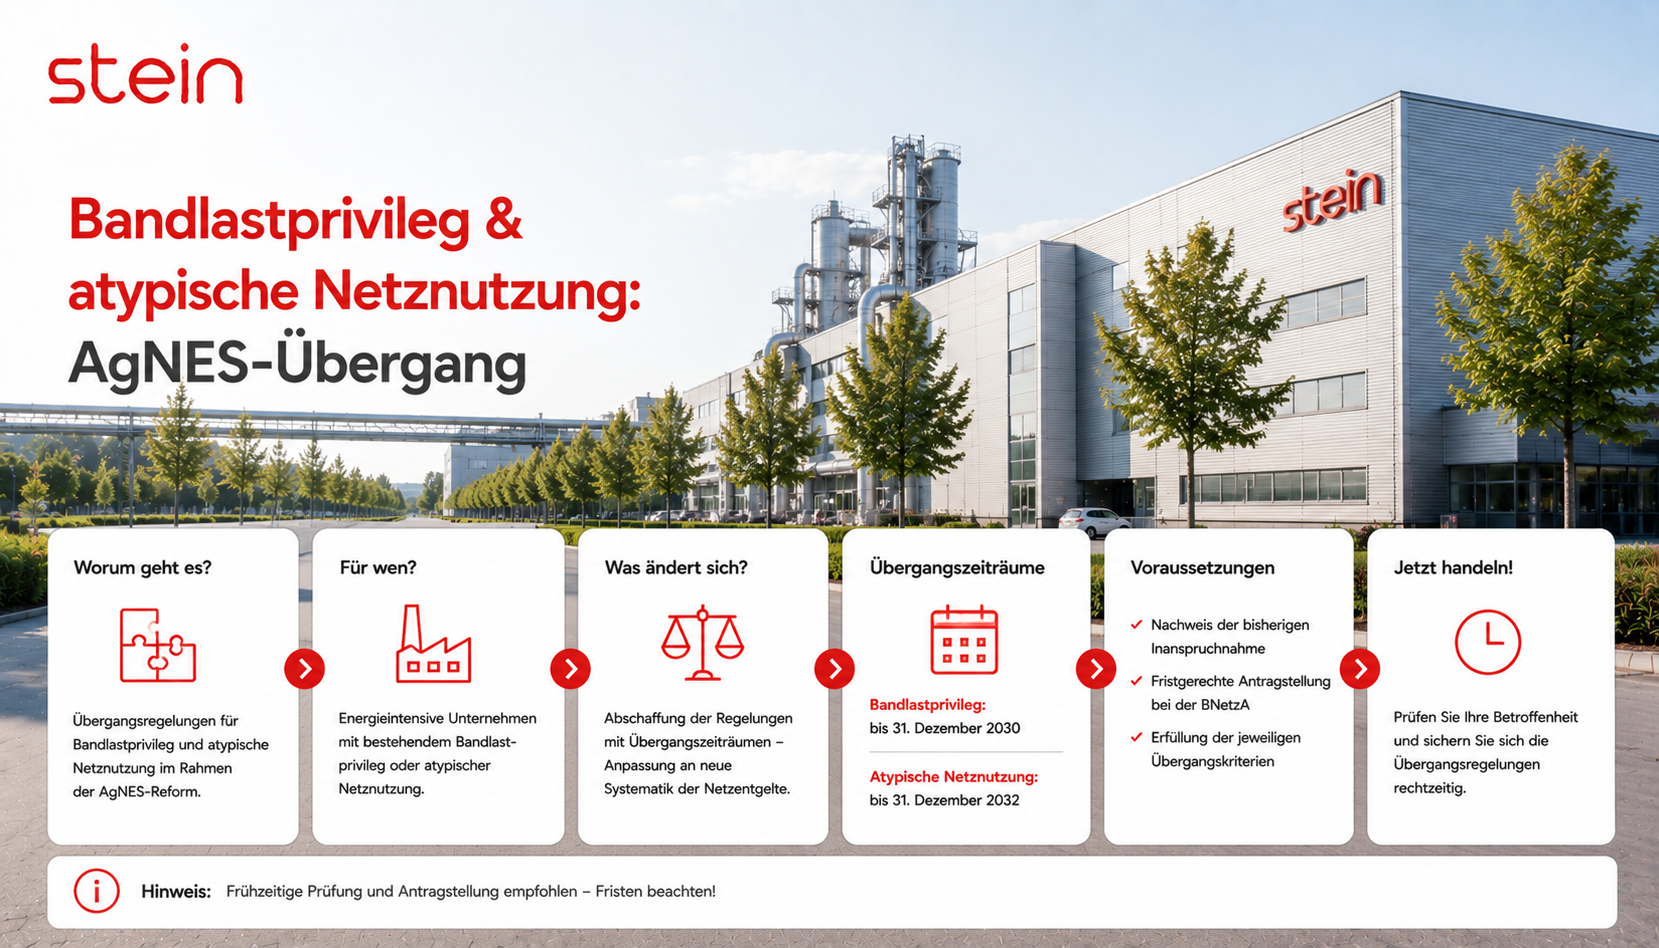
Dynamische Netzentgelte und Smart-Meter-Rollout: Der Zeitplan bis 2030

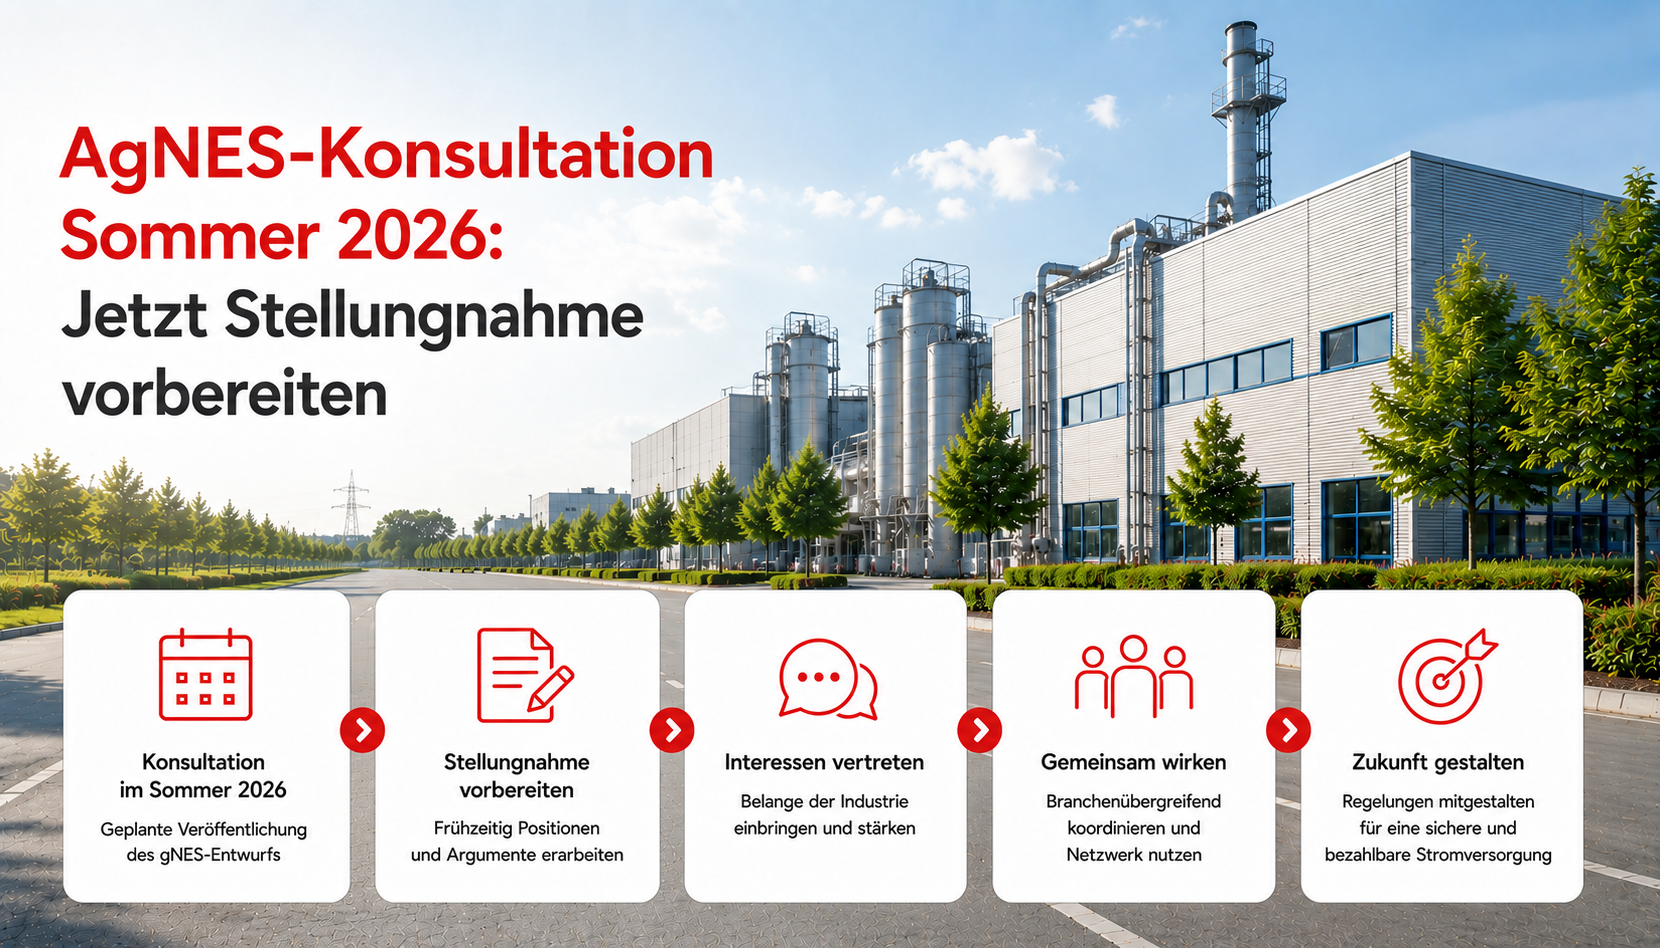
Dynamische Netzentgelte sind nicht Teil der aktuellen AgNES-Konsultation und sollen frühestens ab 2030 eingeführt werden. Voraussetzung ist ein funktionierender Smart-Meter-Rollout. Der Beitrag zeigt, welche Zeitpläne gelten, welche politischen Änderungen angekündigt sind und wie sich Unternehmen frühzeitig vorbereiten können.

Weiterlesen
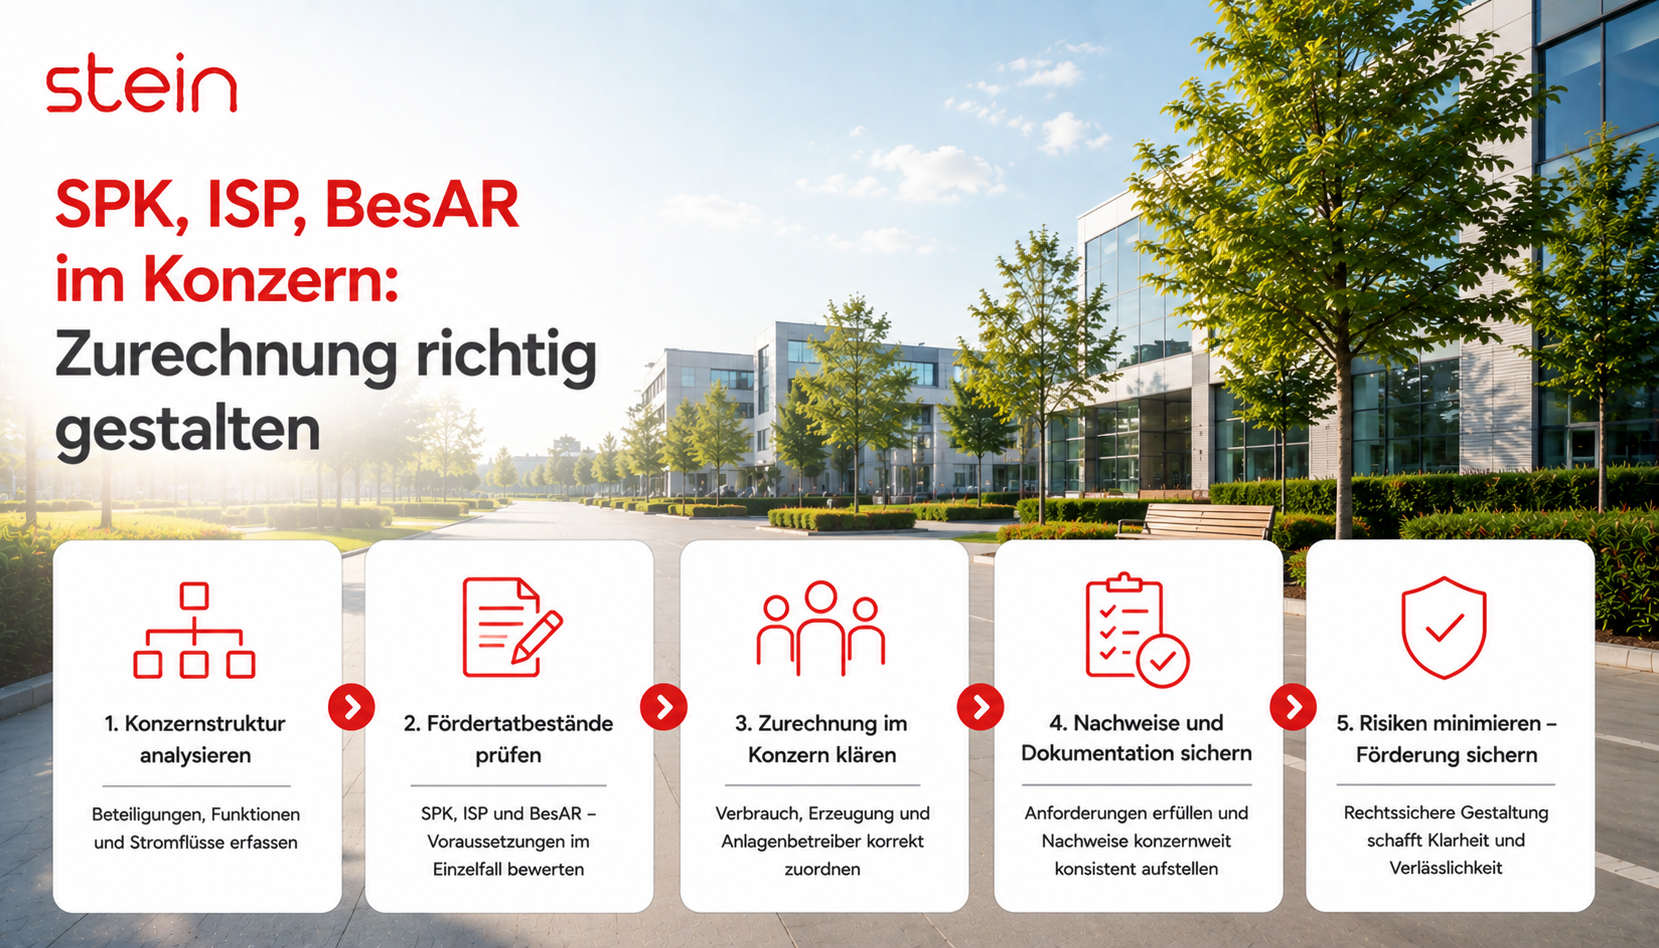
Kumulierbarkeit von SPK, ISP und BesAR: Konzernstrukturen richtig gestalten

Bei SPK, Industriestrompreis und BesAR wird grundsätzlich jede rechtlich selbständige Konzerngesellschaft einzeln betrachtet. Der Beitrag erläutert, wie Stromverbräuche korrekt zugeordnet werden, welche Anforderungen an die messtechnische Abgrenzung gelten und wann selbstständige Unternehmensteile eine Gestaltungsoption darstellen.

Weiterlesen
Rechenzentren als kritische Infrastruktur: Pflichten nach NIS2 und KRITIS-Dachgesetz

Rechenzentren können gleichzeitig unter das NIS2-Umsetzungsgesetz und das KRITIS-Dachgesetz fallen. Teil 6 unserer Reihe erläutert die Anforderungen an Cybersicherheit und Resilienz, die maßgeblichen Registrierungs- und Meldefristen sowie den aktuellen Handlungsbedarf für Betreiber.

Weiterlesen
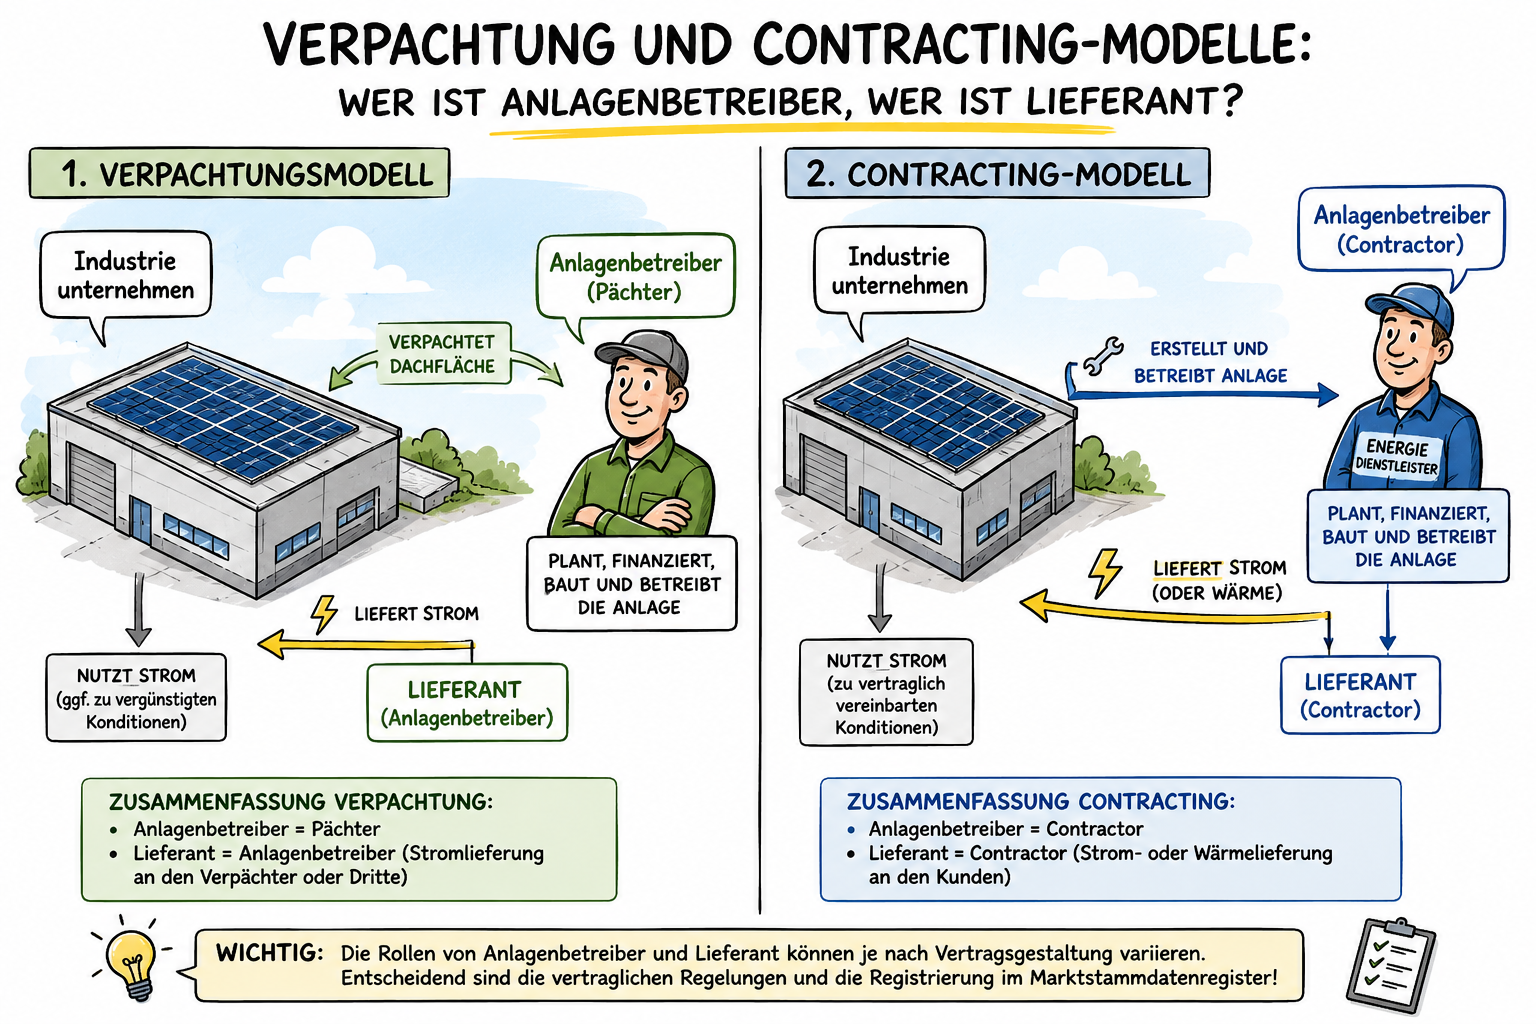
Verpachtung und Contracting-Modelle: Wer ist Anlagenbetreiber, wer ist Lieferant?

Verpachtungs- und Contracting-Modelle für Photovoltaikanlagen werfen wichtige regulatorische Fragen auf: Wer betreibt die Anlage, wer liefert Strom und wer ist für Messstellenbetrieb, Meldungen und Fernsteuerbarkeit verantwortlich?

Weiterlesen
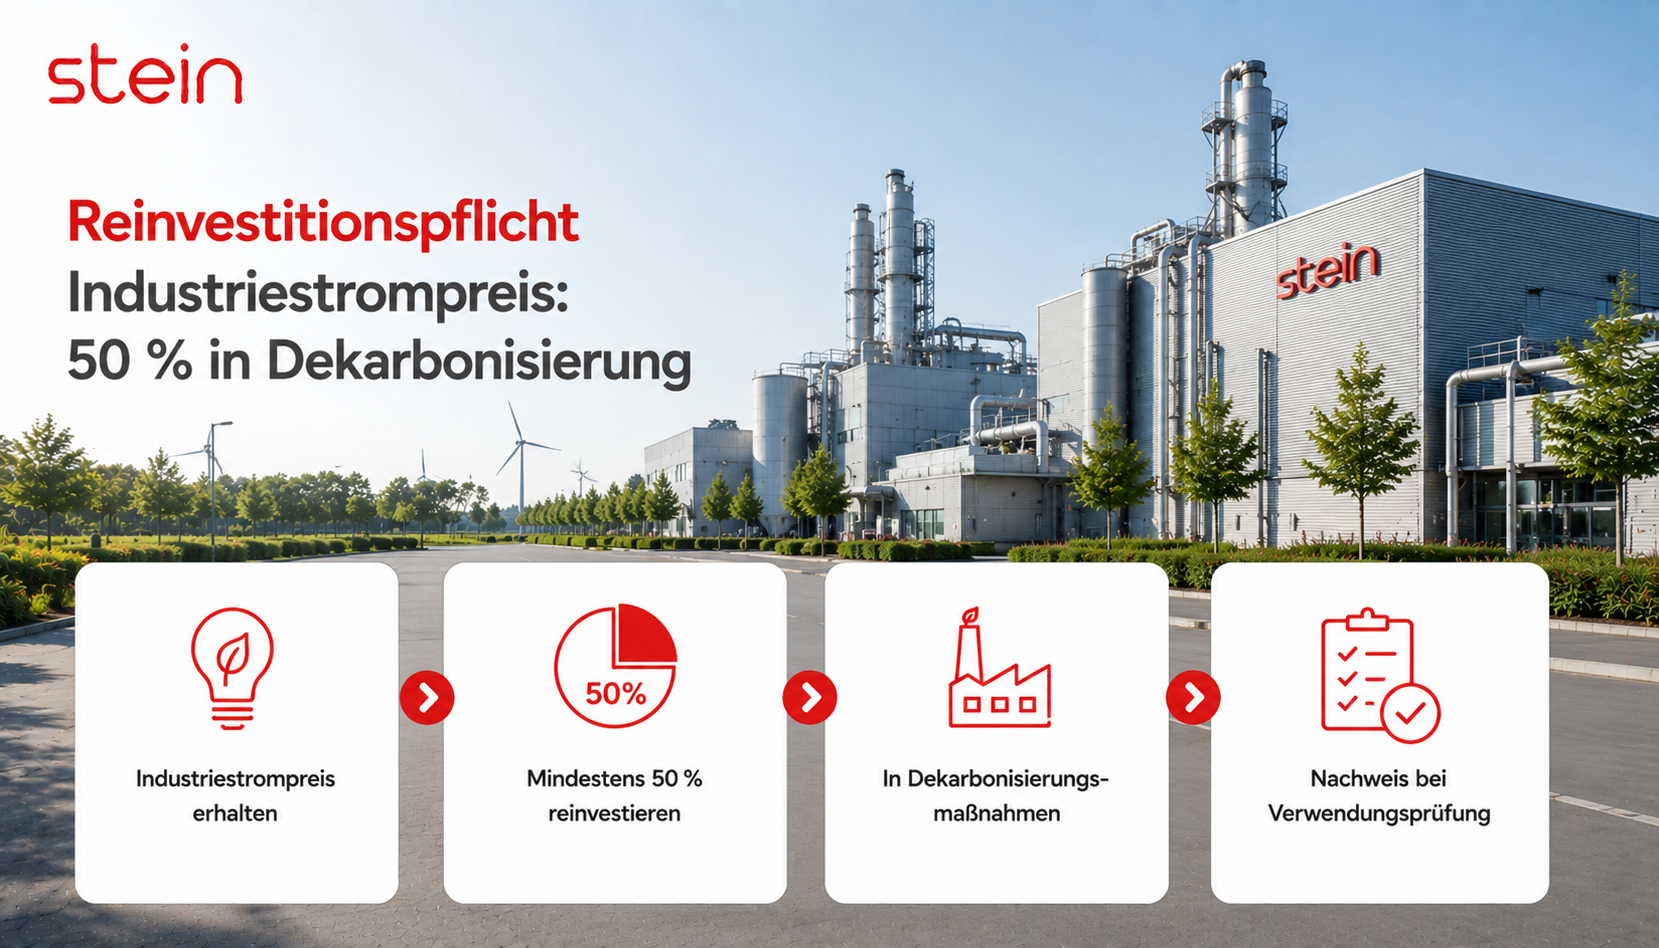
Die Reinvestitionspflicht beim Industriestrompreis: 50 % in Dekarbonisierung

Mindestens 50 Prozent der Billigkeitsleistung müssen innerhalb von 48 Monaten in anerkannte Dekarbonisierungsmaßnahmen investiert werden. Teil 5 unserer Reihe erläutert, wie sich Investitionen auf mehrere Abrechnungsjahre und Förderprogramme verteilen lassen und unter welchen Voraussetzungen ein Flexibilitätsbonus von 10 Prozent gewährt wird.

Weiterlesen