Einträge in Steuerrecht
Strom- und Energiesteuerentlastung 2025: Antragsfrist zum 31. Dezember 2026 beachten – Neue Entlastungsmöglichkeiten ab 2026

Für das Verwendungsjahr 2025 können Unternehmen noch bis zum 31. Dezember 2026 Anträge auf Strom- und Energiesteuerentlastung stellen. Zugleich eröffnen die gesetzlichen Neuregelungen ab dem 1. Januar 2026 insbesondere Betreibern von Kraft-Wärme-Kopplungsanlagen zusätzliche Entlastungsmöglichkeiten. Der Beitrag erläutert die maßgeblichen Fristen, relevanten Entlastungstatbestände und den Prüfungsbedarf für Unternehmen.

Weiterlesen
Erbschaftsteuer vor dem Bundesverfassungsgericht – Teil II: Ist die Verschonung von Betriebsvermögen gegenüber im Privatvermögen gehaltenen Vermögenswerten mit dem Gleichheitsgrundsatz vereinbar?

Das Bundesverfassungsgericht prüft erneut die steuerliche Begünstigung von Betriebsvermögen bei Erbschaften. Im Mittelpunkt stehen der Gleichheitsgrundsatz, die Verschonungsregelungen für Unternehmenserben und mögliche Konsequenzen für eine Reform der Erbschaftsteuer.

Weiterlesen
Erbschaftsteuer vor dem Bundesverfassungsgericht – Teil I: Wer verfügt über die Gesetzgebungskompetenz, um die Erbschaftsteuer im Detail zu regeln?

Wem steht die Gesetzgebungskompetenz für die Erbschaftsteuer zu? Bayern stellt mit seinem Normenkontrollantrag vor dem Bundesverfassungsgericht die bundeseinheitliche Regelung von Grundstücksbewertung, Freibeträgen und Steuersätzen infrage. Der Beitrag beleuchtet die verfassungsrechtlichen Argumente, die Kritik an einer Regionalisierung und die möglichen Folgen für die Besteuerung von Erbschaften.

Weiterlesen
Aus für die Selbstanzeige, Verbrechenstatbestand, KI-gestützte Datenanalyse: Der Aktionsplan gegen Steuer- und Finanzkriminalität

Mit dem Aktionsplan gegen Steuer- und Finanzkriminalität vom 16. Juli 2026 planen BMF und BMJV weitreichende Änderungen im Steuerstrafrecht. Vorgesehen sind insbesondere strengere Strafvorschriften, die Neugestaltung der strafbefreienden Selbstanzeige, höhere Unternehmensbußgelder und ein Ausbau der digitalen Steuerfahndung. Der Beitrag erläutert die wichtigsten Maßnahmen und ihre möglichen Auswirkungen auf Unternehmen und Steuerpflichtige.

Weiterlesen
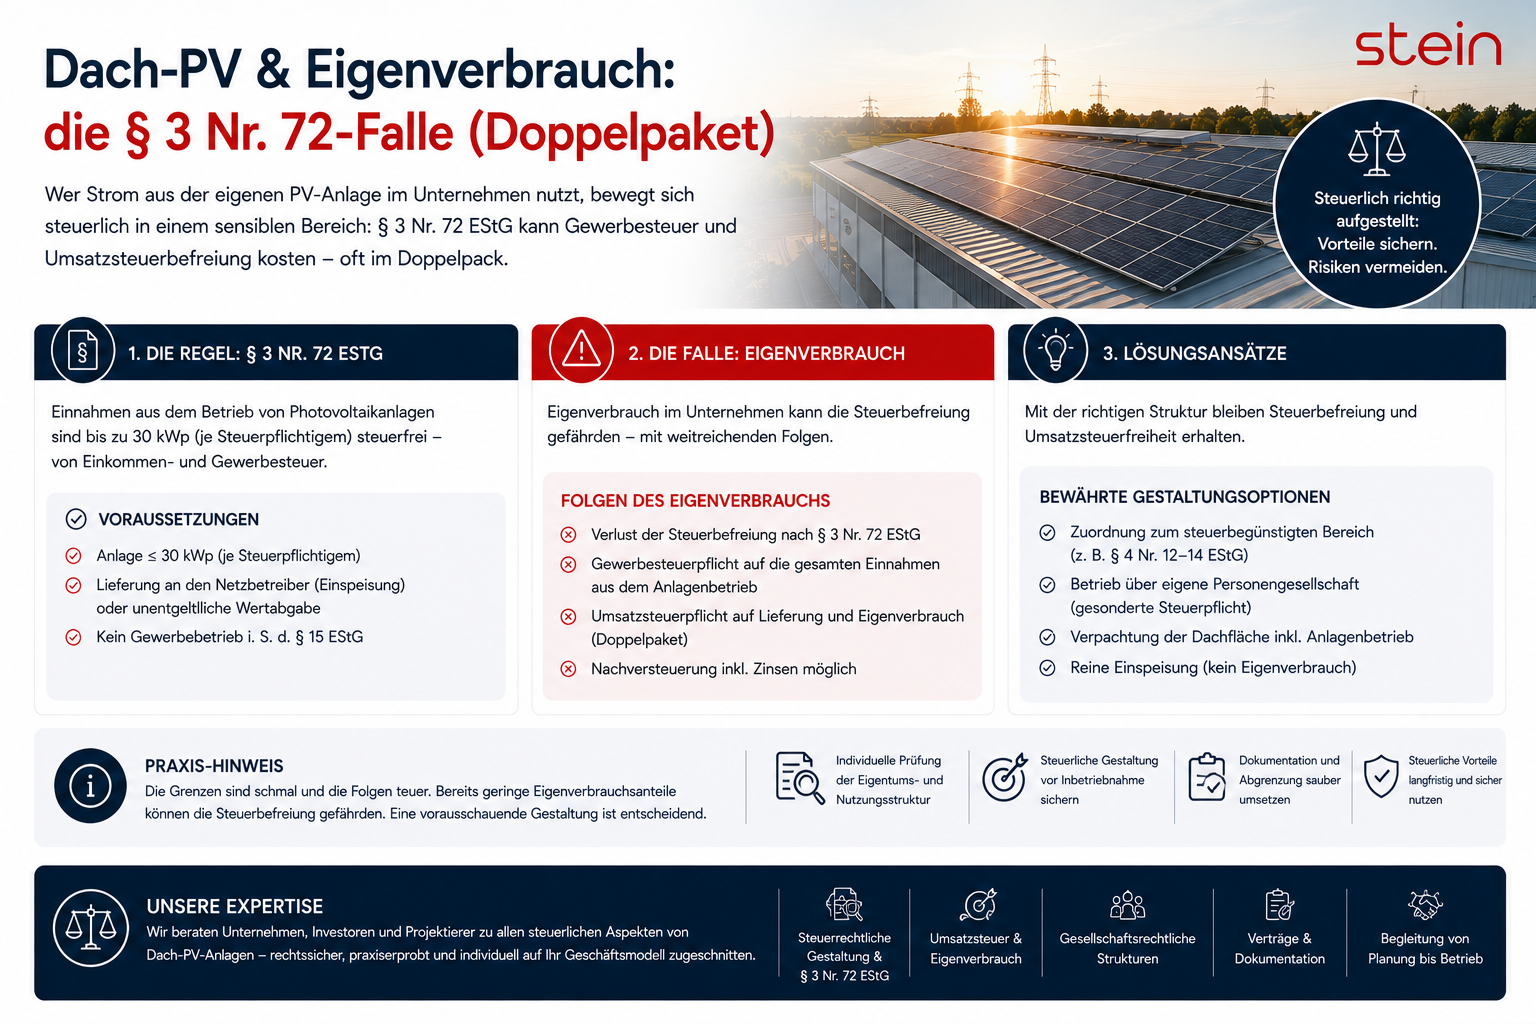
Wann beginnt die Gewerbesteuerpflicht bei der Inbetriebnahme einer Photovoltaikanlage?

Wann beginnt beim Betrieb einer Photovoltaikanlage die Gewerbesteuerpflicht? Nach einer aktuellen Entscheidung des BFH reicht es nicht aus, dass die Anlage bereits errichtet oder ein Einspeisevertrag abgeschlossen wurde. Entscheidend ist der Beginn der werbenden Tätigkeit – regelmäßig die tatsächliche entgeltliche Einspeisung von Strom in das öffentliche Netz.

Weiterlesen
Wenn die eigene Wertpapieranlage zum Steuerproblem wird: Der BFH zu „Schrottaktien" im Betriebsvermögen

Wann gehören Wertpapiere zum Betriebsvermögen einer Personengesellschaft – und wann nicht? Der BFH hat mit Urteil vom 4. Februar 2026 wichtige Grundsätze zur betrieblichen Veranlassung, zu verlustträchtigen Aktien und zur sogenannten Seitwärtsabfärbung konkretisiert.

Weiterlesen
Grunderwerbsteuer auf Anteilsübertragungen unionsrechtswidrig: Was das jüngste EuGH-Urteil zur Grunderwerbsteuer für deutsche Steuerbescheide bedeutet

Der EuGH hat entschieden, dass eine nationale Steuer auf Anteilsübertragungen im Rahmen gesellschaftsrechtlicher Umstrukturierungen gegen die Kapitalverkehrsteuer-Richtlinie verstoßen kann. Das Urteil könnte erhebliche Folgen für die deutsche Grunderwerbsteuer bei Share Deals, Einbringungen und konzerninternen Umstrukturierungen haben.

Weiterlesen
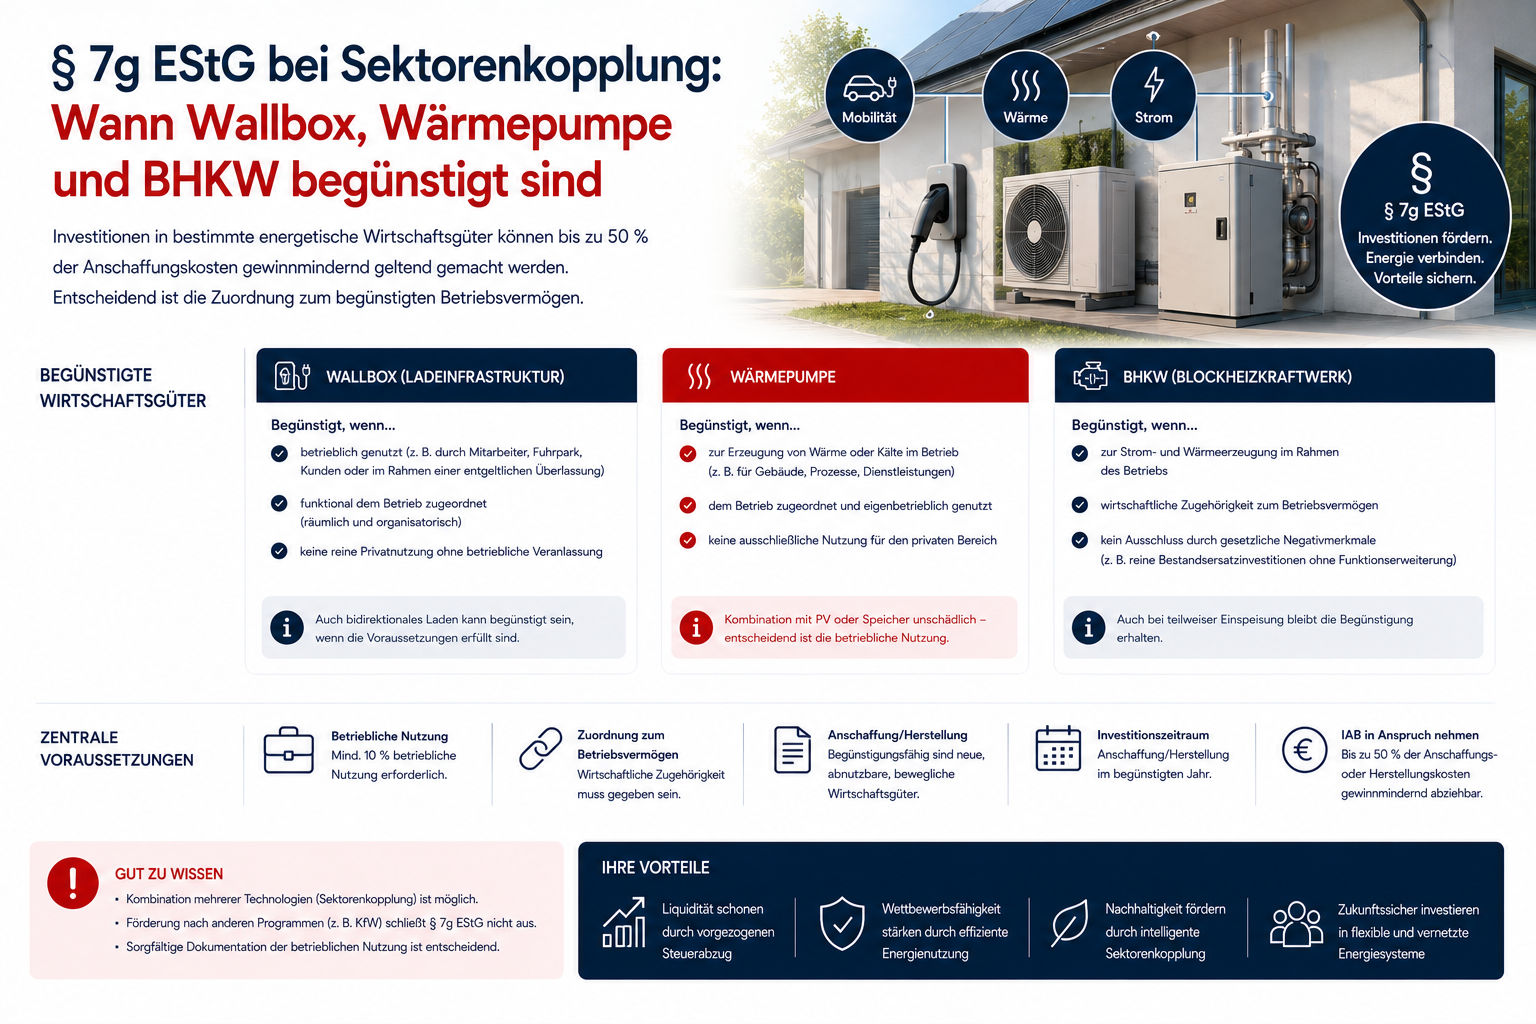
§ 7g EStG bei Sektorenkopplung: Wann Wallbox, Wärmepumpe und BHKW begünstigt sind

Bei der Sektorenkopplung entscheidet die Vorfrage: Betriebsvorrichtung oder Gebäudebestandteil? Dr. Alexander Kersten erklärt, wann Wallbox, Wärmepumpe und BHKW nach § 7g EStG begünstigt sind.

Weiterlesen
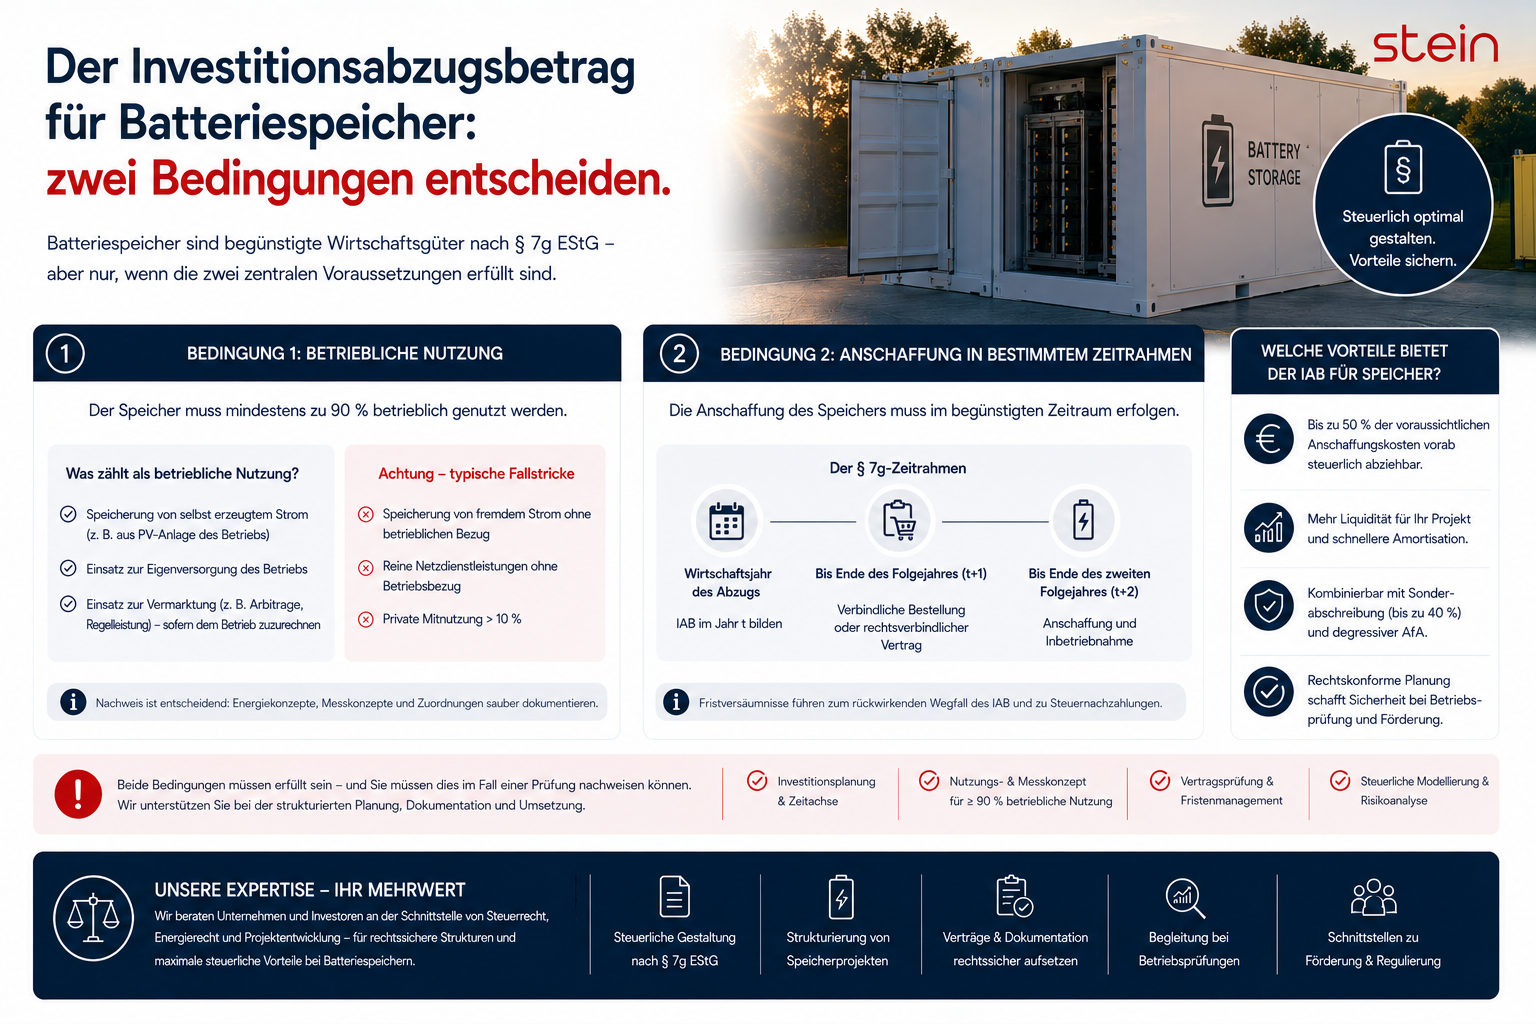
Der Investitionsabzugsbetrag für Batteriespeicher: zwei Bedingungen entscheiden

Beim Batteriespeicher steht der Investitionsabzugsbetrag grundsätzlich offen. Dr. Alexander Kersten erklärt, warum Betreiberstellung und betriebliche Nutzung über den Vorteil entscheiden.

Weiterlesen
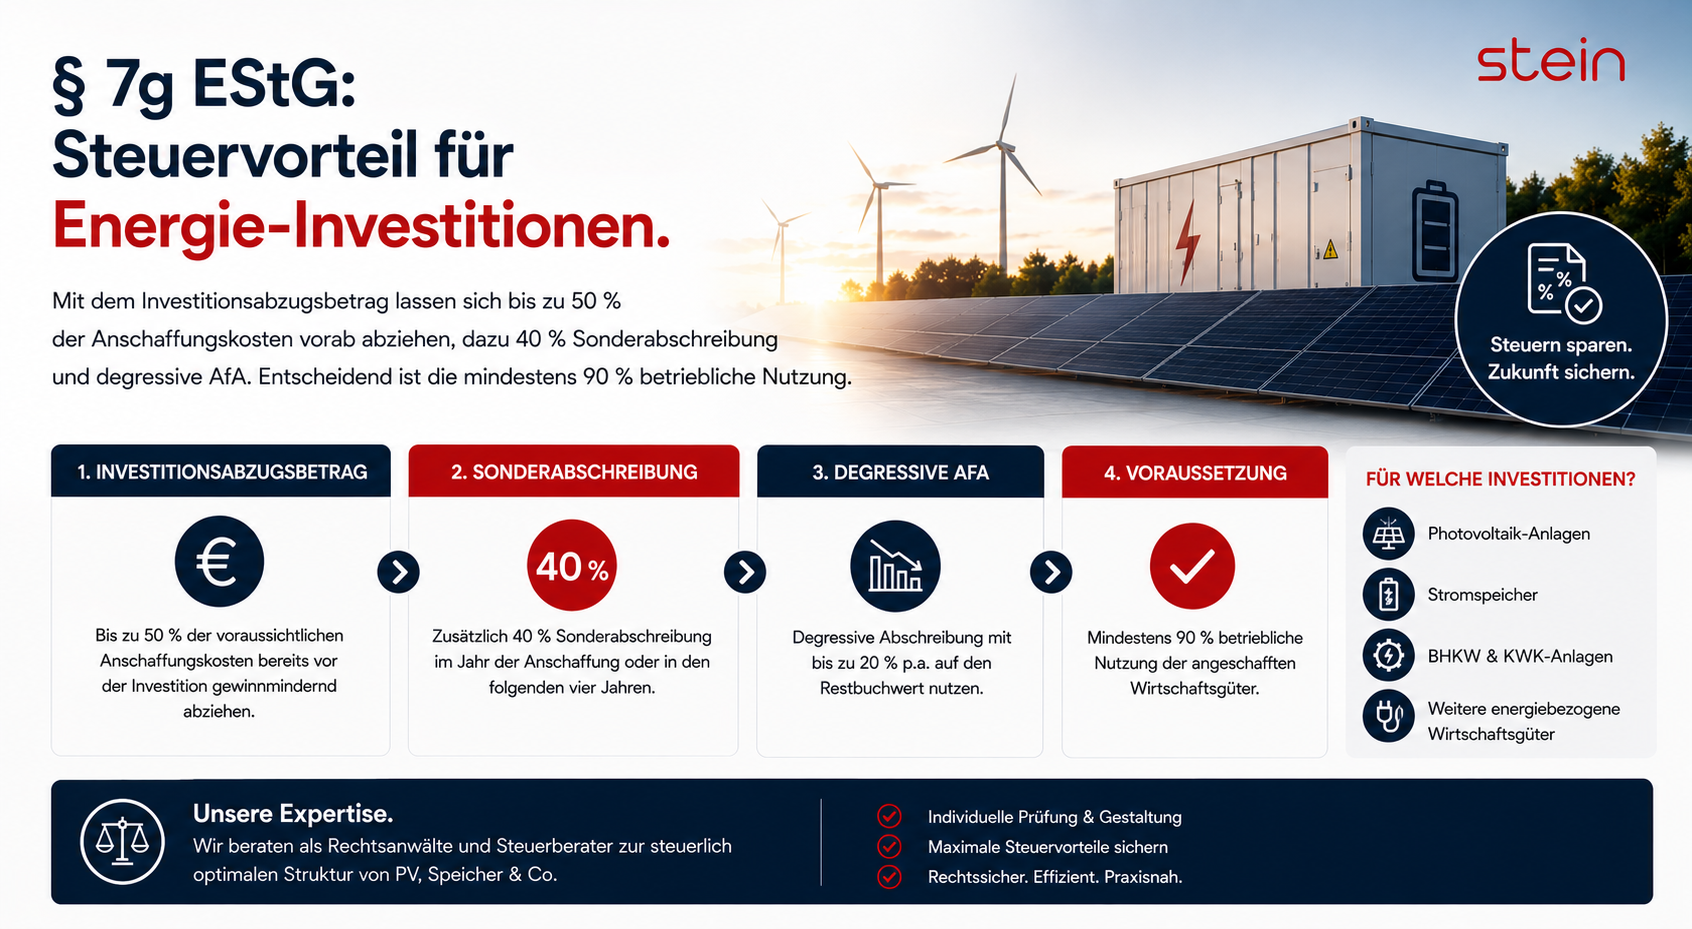
Investitionsabzugsbetrag für Energie-Assets: So funktioniert § 7g EStG

Mit § 7g EStG lässt sich ein großer Teil einer Energieinvestition steuerlich vorziehen. Dr. Alexander Kersten erklärt IAB, Sonderabschreibung, degressive AfA – und die kritische Nutzungshürde.

Weiterlesen
BGH ändert Rechtsprechung zur Umsatzsteuerhinterziehung: Voranmeldung und Jahreserklärung sind getrennte prozessuale Taten

Der BGH gibt seine bisherige Rechtsprechung auf: Unrichtige Umsatzsteuervoranmeldungen und fehlerhafte Jahreserklärungen bilden keine einheitliche Tat mehr. Welche Folgen das für Steuerhinterziehung, Selbstanzeigen und Ermittlungsverfahren hat.

Weiterlesen
Darf das Finanzamt den Abzug nachlaufender Betriebsausgaben bei Photovoltaikanlagen verweigern?

Das Finanzamt verweigert zunehmend den Abzug nachlaufender Betriebsausgaben bei Photovoltaikanlagen. Mehrere Verfahren sind bereits beim BFH anhängig. Erfahren Sie, welche Argumente für PV-Betreiber sprechen und warum ein Einspruch sinnvoll sein kann.

Weiterlesen
Steuerhinterziehung bei Personengesellschaften: Wann droht die 15-jährige Verjährungsfrist?

Sind Sie an einer Personengesellschaft oder Gemeinschaftspraxis beteiligt und stehen Unrichtigkeiten in Feststellungserklärungen im Raum? Der BGH hat die Spielregeln verschärft: Die 15-jährige Verjährungsfrist greift früher als erwartet – und eine Selbstanzeige ist nur unter engen Voraussetzungen noch möglich.

Weiterlesen